Головне управління ДПС у Дніпропетровській області (Криворізький регіон) інформує на сайті Весь Кривий Ріг щодо податкового законодавства станом на 21-шє вересня. Моніторинг щотижневих важливих новацій у законодавстві, підготовлений Головним управлінням ДПС у Дніпропетровській області
Роздрібна торгівля алкогольними напоями: надходження акцизного податку від платників Дніпропетровщини до місцевих бюджетів
Упродовж січня – серпня 2026 року від платників акцизного податку до місцевих бюджетів Дніпропетровщини за операціями з роздрібної торгівлі алкогольними напоями надійшло понад 406,5 млн гривень. Це порівняно з минулорічним показником відповідного періоду на майже 5,7 млн грн більше.
Дякуємо бізнесу за відповідальність, податкову дисципліну і важливий внесок в підтримку економіки.
Нагадуємо, що алкогольні напої – це продукти, одержані шляхом спиртового бродіння цукровмісних матеріалів або виготовлені на основі харчових спиртів з вмістом спирту етилового понад 0,5 відс. об’ємних одиниць, які зазначені у товарних позиціях 2203, 2204, 2205, 2206 (крім квасу «живого» бродіння), 2208 згідно з УКТ ЗЕД, а також з вмістом спирту етилового 8,5 відс. об’ємних одиниць та більше, які зазначені у товарних позиціях 2103 90 30 00, 2106 90 згідно з УКТ ЗЕД (п.п. 14.1.5 п. 14.1 ст. 14 Податкового кодексу України (ПКУ)).
Звертаємо увагу, що коктейлі, виготовлені з використанням алкогольних напоїв, якщо вміст спирту етилового в таких коктейлях перевищує 0,5 відс. об’ємних одиниць, підпадають під визначення алкогольних напоїв.
Отже, продаж таких коктейлів безпосередньо громадянам та іншим кінцевим споживачам для їх особистого некомерційного використання незалежно від форми розрахунків, у тому числі на розлив у ресторанах, кафе, барах, інших об’єктах громадського харчування, є операціями з реалізації суб’єктами господарювання роздрібної торгівлі підакцизних товарів. Такі операції є об’єктом оподаткування акцизним податком відповідно до п.п. 213.1.9 п. 213.1 ст. 213 ПКУ.
Чи декларується дохід при продажі фізичною особою вантажного автомобіля іншій фізичній особі?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) інформує, що порядок оподаткування операцій з продажу або обміну рухомого майна визначено ст. 173 Податкового кодексу України (далі – ПКУ).
Дохід платника податку на доходи фізичних осіб (податок) від продажу (обміну) об’єкта рухомого майна протягом звітного податкового року оподатковується за ставкою, визначеною п. 167.2 ст. 167 ПКУ, тобто 5 відс. від розміру отриманого доходу.
Дохід від продажу (обміну) об’єкта рухомого майна (крім легкових автомобілів, мотоциклів, мопедів) визначається виходячи з ціни, зазначеної у договорі купівлі-продажу (міни), але не нижче оціночної вартості цього об’єкта, визначеної згідно із законом.
Дохід від продажу (обміну) легкового автомобіля, мотоцикла, мопеда визначається виходячи з ціни, зазначеної у договорі купівлі-продажу (міни), але не нижче середньоринкової вартості відповідного транспортного засобу або не нижче його ринкової вартості, визначеної згідно із законом (за вибором платника податку).
Як виняток дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року одного з об’єктів рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда, не підлягає оподаткуванню.
Дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року другого об’єкта рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда, підлягає оподаткуванню податком на доходи фізичних осіб за ставкою 5 відс, визначеною п. 167.2 ст. 167 ПКУ.
Дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року третього та наступних об’єктів рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда або іншого транспортного засобу підлягає оподаткуванню за ставкою 18 відс., визначеною п. 167.1 ст. 167 ПКУ.
Дохід, отриманий платником податку від продажу (обміну) протягом звітного (податкового) року третього та наступних об’єктів рухомого майна у вигляді легкового автомобіля та/або мотоцикла, та/або мопеда або іншого транспортного засобу, може бути зменшений на вартість такого об’єкта рухомого майна, що була задекларована особою як об’єкт декларування у порядку одноразового спеціального добровільного декларування, відповідно до підрозд. 9 прим. 4 розд. XX «Перехідні положення» ПКУ.
Абзацом другим п. 173.3 ст. 173 ПКУ передбачено, що у разі, зокрема, укладення та оформлення договорів відчуження транспортних засобів у присутності посадових осіб органів, які здійснюють реєстрацію (перереєстрацію) транспортних засобів, такий посередник або відповідний орган виконує функції податкового агента стосовно подання до контролюючого органу інформації про суму доходу та суму сплаченого до бюджету податку в порядку та строки, встановлені для податкового розрахунку, а платник податку під час укладання договору зобов’язаний самостійно сплатити до бюджету податок з доходу від операцій з продажу (обміну) об’єктів рухомого майна.
Відповідно до абзацу шостого п. 173.4 ст. 173 ПКУ під час проведення операцій з відчуження об’єктів рухомого майна в порядку, передбаченому ст. 173 ПКУ суб’єкти господарювання, які надають послуги з укладення біржових угод або беруть участь в їх укладенні за наявності оціночної вартості такого рухомого майна та документа про сплату податку сторонами договору (юридична особа – щомісяця, а фізична особа – підприємець – щокварталу), у порядку, встановленому розд. IV ПКУ, подають до контролюючого органу податковий розрахунок, подання якого передбачено п.п. «б» п. 176.2 ст. 176 ПКУ, в якому зазначають інформацію про такі угоди, у тому числі інформацію про суму доходу та суму сплаченого до бюджету податку.
Органи, у присутності посадових осіб яких між фізичними особами здійснюються укладення та оформлення договорів купівлі – продажу (міни, поставки), а також інших договорів, здійснюють у встановленому законом порядку реєстрацію таких транспортних засобів за наявності оціночної або середньоринкової вартості такого рухомого майна та документа про сплату податку сторонами договору, обчисленого в установленому ПКУ порядку, та щомісяця в порядку, встановленому розд. IV ПКУ, подають до контролюючого органу податковий розрахунок, подання якого передбачено п.п. «б» п. 176.2 ст. 176 ПКУ, в якому зазначають інформацію про такі договори (угоди), включаючи інформацію про суму доходу та суму сплаченого до бюджету податку.
Для цілей п. 173.4 ст. 173 ПКУ платник податку самостійно визначає суму податку і сплачує його до бюджету через банки, небанківських надавачів платіжних послуг/емітентів електронних грошей.
У разі ухвалення судом, третейським судом рішення про зміну власника та перехід права власності на рухоме майно сума податку визначається та самостійно сплачується через банки, небанківських надавачів платіжних послуг/емітентів електронних грошей особою, у власності якої перебував об’єкт рухомого майна, відчужений за таким рішенням, на підставі відображення ним доходу від такого відчуження у складі загального річного оподатковуваного доходу.
Фізична особа (продавець) у разі нотаріального посвідчення договорів купівлі – продажу рухомого майна з іншою фізичною особою є відповідальною згідно з вимогами розд. IV ПКУ за нарахування та утримання податку та сплачує (перераховує) його до відповідного бюджету за місцем нотаріального посвідчення таких договорів, а в інших випадках – сплачує (перераховує) податок до відповідного бюджету за своєю податковою адресою (підпункти «б» та «в» п.п. 168.4.5 п. 168.4 ст. 168 ПКУ).
При цьому податковою адресою платника податків – фізичної особи визнається місце її проживання, за яким вона береться на облік як платник податків в контролюючому органі (п. 45.1 ст. 45 ПКУ).
Водночас, порядок подання річної податкової декларації про майновий стан і доходи (далі – Декларація) визначено ст. 179 ПКУ, згідно з абзацом четвертим п. 179.2 ст. 179 якого обов’язок платника податку щодо подання податкової декларації вважається виконаним і податкова декларація не подається, крім випадків, коли подання Декларації прямо передбачено ПКУ, якщо такий платник податку отримував, зокрема, доходи від операцій продажу (обміну) майна, дарування, дохід від яких відповідно до ПКУ не оподатковується, оподатковується за нульовою ставкою та/або з яких при нотаріальному посвідченні договорів, за якими був сплачений податок відповідно до розд. IV ПКУ.
Декларація подається за базовий звітний (податковий) період, що дорівнює календарному року для платників податку на доходи фізичних осіб – до 01 травня року, що настає за звітним, крім випадків, передбачених розд. IV ПКУ (п.п. 49.18.4 п. 49.18 ст. 49 ПКУ).
Враховуючи викладене, фізична особа – резидент (продавець) під час оформлення договору відчуження іншій фізичній особі рухомого майна у вигляді вантажного автомобіля в органі, який здійснює реєстрацію (перереєстрацію) транспортних засобів або через товарну біржу, зобов’язана самостійно сплатити до бюджету за своєю податковою адресою податок на доходи фізичних осіб з доходу від продажу такого майна та подати Декларацію за відповідний звітний рік до 01 травня року, що настає за звітним.
Надходження єдиного внеску за 8 місяців зросли на 18,7% порівняно з аналогічним періодом минулого року
502,6 млрд грн єдиного внеску на загальнообов’язкове державне соціальне страхування надійшло у січні – серпні 2026 року. Це на 18,7 %, або на 79,1 млрд грн, більше, ніж за аналогічний період минулого року. Тоді надходження становили 423,5 млрд гривень.
Єдиний внесок є важливою складовою системи соціального страхування. Саме за рахунок цих коштів забезпечується фінансування пенсійних виплат, допомоги у зв’язку з тимчасовою непрацездатністю, страхових виплат у разі нещасних випадків на виробництві та інших соціальних гарантій, визначених законодавством.
Водночас сплата єдиного внеску безпосередньо впливає на соціальні права працівників. Сплачені внески формують страховий стаж, який є важливим для призначення пенсії та отримання окремих видів соціальних виплат.
Платниками єдиного внеску є роботодавці – юридичні та фізичні особи, які використовують найману працю, а також фізичні особи – підприємці та особи, які провадять незалежну професійну діяльність.
Як перевірити стан розрахунків
Перевірити стан розрахунків з бюджетом можна:
— у приватній частині Електронного кабінету на вебпорталі ДПС у розділі «Стан розрахунків з бюджетом»;
— через мобільний застосунок «Моя податкова»;
— особисто або через представника, звернувшись до центру обслуговування платників за місцем реєстрації.
Надсилання електронних документів
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) нагадує, що електронний документообіг між платниками податків та контролюючим органом здійснюється без укладання додаткового договору. Це передбачено пунктом 42.6 статті 42 Податкового кодексу України.
Платник набуває статусу субʼєкта електронного документообігу після направлення до контролюючого органу будь-якого електронного документу у встановленому форматі із дотриманням вимог законів про електронні документи і електронну ідентифікацію та довірчі послуги.
Як працює обмін документами:
— платник формує документ із усіма обов’язковими реквізитами та підписує його кваліфікованим/удосконаленим електронним підписом (КЕП/УЕП);
— документ шифрується та надсилається до контролюючого органу протягом операційного дня;
— після надходження система проводить автоматизовану перевірку – дійсність підпису, відповідність затвердженому формату, наявність усіх обовʼязкових реквізитів та право підпису підписувачем.
Результат перевірки підтверджується квитанціями:
— перша квитанція надсилається автору протягом двох годин після отримання документа (або наступного робочого дня, якщо документ надійшов після закінчення операційного дня). У ній вказано, чи пройшов документ перевірку;
— якщо перевірка успішна, формується друга квитанція, яка підтверджує прийняття (реєстрацію) документа або повідомляє про його неприйняття із зазначенням причини.
Якщо платник не отримав першу квитанцію в зазначений строк документ вважається неодержаним контролюючим органом.
У разі наявності другої квитанції про прийняття документа, датою і часом його прийняття (реєстрації) вважається дата та час, зафіксовані у першій.
Якщо платник подає кілька примірників одного документа (наприклад, після виправлення помилок), оригіналом вважається останній правильно сформований документ, який надіслано до граничного строку подання та прийнято контролюючим органом.
Податкова знижка за навчання
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) нагадує.
Громадяни, які протягом 2025 року здійснювали витрати на навчання у вітчизняних закладах освіти, у 2026 році можуть повернути частину сплачених коштів завдяки податковій знижці.
Витрати, які включаються до податкової знижки
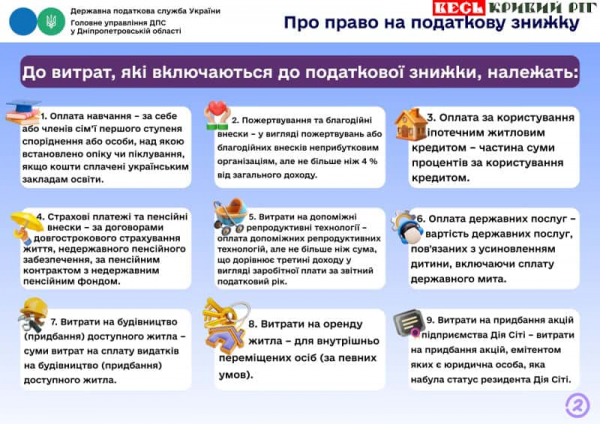
Витрати за навчання у вітчизняних закладах дошкільної, загальної середньої, професійної та вищої освіти. Це кошти, які були використані як на освіту самого платника податку на доходи фізичних осіб (ПДФО), так і на користь його дітей, інших членів сім’ї першого ступеня споріднення або осіб, над якими встановлено опіку чи піклування.
Які умови для отримання податкової знижки?
Для отримання знижки за 2025 рік необхідно мати легальні доходи, з яких сплачено ПДФО, і подати податкову декларацію про майновий стан і доходи (далі – Декларація) по 31 грудня 2026 року (включно).
Які документи необхідно додати?
— копію договору з навчальним закладом;
— копії квитанцій про оплату за навчання за звітний рік;
— документи, які підтверджують ступінь споріднення, а саме: копію свідоцтва про народження дитини, свідоцтва про шлюб – якщо сплата була за чоловіка (дружину);
— копію паспорта.
У разі використання електронних розрахункових документів у Декларації зазначаються лише їх реквізити.
Оригінали документів до податкової не подаються, але зберігаються у платника протягом визначеного законом строку.
Відповідно до законодавства, контролюючий орган має право вимагати від платників підтверджувати необхідними документами достовірність відомостей, зазначених у податковій декларації, крім документів, які вже містяться у державних реєстрах або базах даних.
Як подати Декларацію?
Скористатися одним із таких способів:
— особисто платником податків або уповноваженою на це особою в орган ДПС за місцем обліку;
— поштою з повідомленням про вручення та з описом вкладення;
— через Електронний кабінет.
Запит на отримання ІПК в Електронному кабінеті
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) інформує.
При формуванні звернення на отримання індивідуальної податкової консультації (далі – звернення) в меню «Листування з ДПС» приватної частини Електронного кабінету, здійснюється вибір та заповнення наступних реквізитів:
1) код ДПІ – із списку обирається орган ДПС (область та ГУ ДПС області) до якого надсилається звернення;
2) тип – із списку обирається значення «консультація»;
3) тематика – зазначається тематика, яка відповідає змісту звернення платника;
4) короткий зміст – зазначається «Про надання індивідуальної податкової консультації»;
5) завантажується скановане звернення у форматі pdf із обмеженням розміру не більше 5 МБ.
Зберегти проєкт звернення можна натиснувши кнопку «Зберегти».
У вкладці «Вихідні документи» меню «Вхідні/вихідні документи» платник має можливість підписати та направити звернення, використовуючи відповідні кнопки «Підписати» та «Відправити».
Чи оподатковуються ПДФО сума виплат, що здійснюється за рішенням профспілки на користь члена такої професійної спілки?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) повідомляє.
Відповідно до п.п. 165.1.47 п. 165.1 ст. 165 Податкового кодексу України від (далі – ПКУ) до складу загального місячного (річного) оподатковуваного доходу не включається сума виплат чи відшкодувань (крім заробітної плати чи інших виплат та відшкодувань за цивільно-правовими договорами), що здійснюються за рішенням професійної спілки, її об’єднання та/або організації професійної спілки, прийнятим в установленому порядку, на користь члена такої професійної спілки протягом року сукупно у розмірі, що не перевищує суми граничного розміру доходу, визначеного згідно з абзацом першим п.п. 169.4.1 п. 169.4 ст. 169 ПКУ (сума, що дорівнює розміру місячного прожиткового мінімуму, діючого для працездатної особи на 1 січня звітного податкового року, помноженого на 1,4 та округленого до найближчих 10 грн.), що у 2026 році складає 4660,00 грн (3328,00 грн х 1,4).
Чи можуть юридичні особи – платники єдиного четвертої групи надавати фінансову допомогу?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) повідомляє.
Згідно з п.п. 14.1.257 п. 14.1 ст. 14 Податкового кодексу України (далі – ПКУ) фінансова допомога – фінансова допомога, надана на безповоротній або поворотній основі.
Безповоротна фінансова допомога – це:
сума коштів, передана платнику податків згідно з договорами дарування, іншими подібними договорами або без укладення таких договорів;
сума безнадійної заборгованості, відшкодована кредитору позичальником після списання такої безнадійної заборгованості;
сума заборгованості одного платника податків перед іншим платником податків, що не стягнута після закінчення строку позовної давності;
основна сума кредиту або депозиту, що надані платнику податків без встановлення строків повернення такої основної суми, за винятком кредитів, наданих під безстрокові облігації, та депозитів до запитання у банківських установах, а також сума процентів, нарахованих на таку основну суму, але не сплачених (списаних).
Поворотна фінансова допомога – сума коштів, що надійшла платнику податків у користування за договором, який не передбачає нарахування процентів або надання інших видів компенсацій у вигляді плати за користування такими коштами, та є обов’язковою до повернення.
Главою 1 розд. XIV «Спеціальні податкові режими» ПКУ встановлено правові засади застосування спрощеної системи оподаткування, обліку та звітності, а також справляння єдиного податку.
Об’єктом оподаткування для платників єдиного податку четвертої групи є площа сільськогосподарських угідь (ріллі, сіножатей, пасовищ і багаторічних насаджень) та/або земель водного фонду (внутрішніх водойм, озер, ставків, водосховищ), що перебуває у власності сільськогосподарського товаровиробника або надана йому у користування, у тому числі на умовах оренди або емфітевзису (п. 292 прим. 1.1 ст. 292 прим. 1 ПКУ).
ПКУ не передбачено обмежень щодо надання фінансової допомоги (поворотної або безповоротної) платниками єдиного податку четвертої групи.
Отже, юридичні особи – платники єдиного податку четвертої групи можуть надавати фінансову допомогу (поворотну або безповоротну).
Внесок на підтримку працевлаштування осіб з інвалідністю: хто сплачує, а хто не є платником?
Головне управління ДПС у Дніпропетровській області нагадує, що з 01.01.2026 введено в дію Закон України від 15 січня 2025 року № 4219-IХ «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю» (далі – Закон № 4219), яким внесено зміни до порядку працевлаштування осіб з інвалідністю, зокрема, до Закону України від 21 березня 1991 року № 875-XІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон № 875).
Відповідно до ст. 18 прим. 2 Закону № 875 платниками внеску на підтримку працевлаштування осіб з інвалідністю (далі – внесок) є роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі не виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю, встановленого ст. 18 прим. 2 Закону № 875.
Не є платниками внеску:
роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить менше восьми працівників;
роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю, встановленого цією статтею;
дипломатичні представництва та консульські установи іноземних держав.
Допомога на поховання від роботодавця: коли потрібно сплачувати податки
Роботодавець може надати родичам померлого працівника допомогу на його поховання. У 2026 році така виплата не оподатковується в межах 9 320 грн.
Це правило застосовується, якщо допомогу надає роботодавець за останнім місцем роботи померлого працівника.
Таке правило діє і тоді, коли допомогу на поховання виплачує колишній роботодавець померлого за останнім місцем його роботи перед виходом на пенсію.
Коли не сплачується?
Якщо допомога не перевищує 9 320 грн, то ПДФО та військовий збір із такої суми не сплачуються.
У 2026 році неоподатковуваний ліміт такої допомоги становить 9 320 грн. Його розмір визначений Податковим кодексом України як подвійна сума граничного доходу для застосування податкової соціальної пільги – 4 660 грн × 2 (відповідно до п.п. «б» п.п. 165.1.22 п. 165.1 ст. 165 Податкового кодексу України він визначається у подвійному розмірі суми, встановленої п.п. 169.4.1 п. 169.4 ст. 169 Податкового кодексу України).
Якщо виплатили більше
Оподатковується не вся сума допомоги, а лише частина, яка перевищує 9 320 грн.
Із суми перевищення роботодавець утримує:
— ПДФО – 18 %;
— військовий збір – 5 %.
Наприклад, якщо роботодавець виплатив 15 000 грн допомоги на поховання, неоподатковуваними будуть 9 320 грн. Податки утримуються лише з різниці – 5 680 грн.
При цьому отримувачу допомоги не потрібно самостійно сплачувати ці податки або подавати річну податкову декларацію лише через отримання такої виплати. Необхідні податки із суми перевищення утримує та перераховує роботодавець як податковий агент.
Також на суму допомоги на поховання не нараховується єдиний внесок.
Суми помилково сплаченого єдиного внеску зараховуються в рахунок майбутніх платежів з єдиного внеску
Головне управління ДПС у Дніпропетровській області нагадує, що платники єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – єдиний внесок) зобов’язані своєчасно та в повному обсязі нараховувати, обчислювати і сплачувати єдиний внесок до контролюючого органу за основним місцем обліку платника єдиного внеску.
Норми передбачені п. 1 частини другої ст. 6 Закону України від 08 липня 2010 року № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (зі змінами та доповненнями) (далі – Закон № 2464).
У разі виявлення своєчасно не сплачених сум страхових внесків платники єдиного внеску зобов’язані самостійно обчислити ці внески і сплатити їх з нарахуванням пені в порядку і розмірах, визначених ст. 25 Закону № 2464.
Частиною тринадцятою ст. 9 Закону № 2464 передбачено, що суми помилково сплаченого єдиного внеску зараховуються в рахунок майбутніх платежів єдиного внеску або повертаються платникам у порядку і строки, визначені центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику, за погодженням, зокрема, з центральним органом виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів та Пенсійним фондом України.
Сеанс телефонного зв’язку «гаряча лінія» в Криворізькій ДПІ
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) інформує.
Фахівці Криворізькій ДПІ Головного управління ДПС у Дніпропетровській області провели сеанс телефонного зв’язку «гаряча лінія» з актуальних питань податкового законодавства.
Роз’яснення були стосовно механізму дій суб’єктів господарювання при втраченому або пошкодженому майну через бойові дії, отримання податкової знижки за оренду житла, отримання адміністративних послуг в ЦОП, а також запитували про роботу Офісу податкових консультантів та інше.
Нагадали про безбарьєрність отримання послуг в податкових органах та Національну стратегії доходів до 2030 року.
На всі поставлені питання були надані роз’яснення в межах чинного законодавства.
Коментар щодо взаємодії ДПС з платниками у зручному і доступному форматі
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) інформує.
Начальник відділу надання адміністративних послуг, організації роботи та документообігу Криворізької ДПІ Головного управління ДПС у Дніпропетровської області Ігор Тимченко надав коментар представникам газети «Весь Кривий Ріг» щодо взаємодії ДПС з платниками у зручному і доступному форматі.
Податкова служба активно розширює безбар’єрні можливості, будуючи взаємодію з платниками у зручному і доступному форматі для кожного.
У фокусі уваги – створення умов, за яких отримати податкові послуги можуть усі платники податків, незалежно від їхніх фізичних чи цифрових можливостей.
Основні принципи безбар’єрності:
— гнучкість: можливість обрати найзручніший формат отримання послуг – онлайн, офлайн або телефоном;
— прозорість: чітка, зрозуміла і доступна інформація, зокрема для людей з інвалідністю чи старшого віку;
— універсальність: податкові послуги мають бути доступні для кожного – без винятків.
Безбар’єрність в податкових органах це:
— фізична доступність: облаштування пандусів, зручних входів та інфраструктури для людей з інвалідністю та маломобільних груп;
— інформаційна доступність: адаптовані сторінки вебпорталу, зручні для людей із порушеннями зору або слуху, зрозумілі матеріали;
— цифрова доступність: можливість отримати найпопулярніші послуги онлайн через Електронний кабінет – без відвідування податкових підрозділів.
Безбар’єрність – це модернізація інфраструктури та розвиток цифрових сервісів, які допомагають податковій службі забезпечувати комфортну та якісну підтримку всім платникам податків.
Проведено засідання комісії з питань справляння плати за землю
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування — Криворізький район) інформує.
У виконавчому комітеті Криворізької міської ради відбулось засіданні комісії з питань справляння плати за землю та виконання показників доходів бюджету міста за участі представників Головного управління ДПС у Дніпропетровській області.
Під час засідання учасники обговорили стан надходжень плати за землю, наявні проблемні питання у цій сфері, а також результати виконання показників доходної частини бюджету міста.
За підсумками зустрічі визначено напрями подальшої роботи, спрямовані на підвищення рівня надходжень до бюджету, зменшення податкової заборгованості та забезпечення стабільного виконання планових показників.